


一直以来股票配资管理系统,传统创新药行业存在“双十定律”,即传统路径需要十年时间、十亿美元投入,而成功率不足10%。然而,一场静悄悄的革命正在改写这条铁律:当DeepMind的AlphaFold以原子级精度预测出2亿个蛋白质结构,当AI设计的分子仅用18个月便走入临床试验,药物研发的成本曲线和周期曲线第一次出现了向下弯折的迹象。
一边是AI技术重塑万亿级医药产业链的宏大叙事,一边是普通投资者面对高门槛、高风险个股的手足无措——如何以稳妥的姿态分享这波浪潮的红利?或许,答案就藏在一篮子港股创新药标的里。
高速扩张:全球AI制药市场驶入快车道
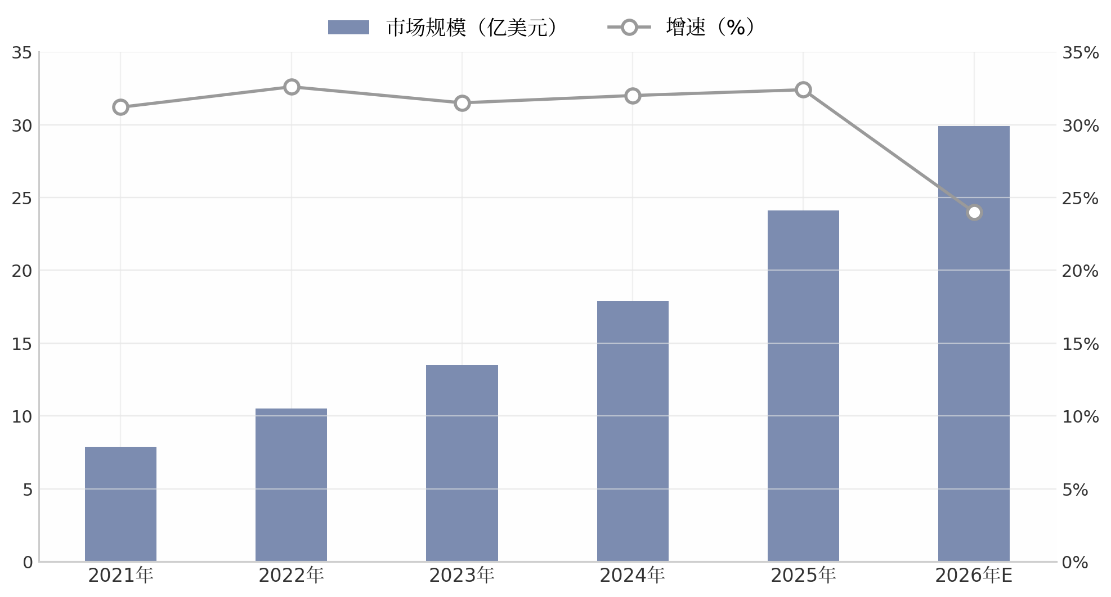
全球AI制药市场正处于高速扩张阶段。Wind数据显示,2021年全球AI制药市场规模约为8亿美元,随后几年保持稳步增长态势,到2025年,全球AI制药市场规模攀升至24.1亿美元。从增速维度观察,2021年至2025年期间,年度同比增速维持在30%以上的较高水平,短短四年间市场规模实现近两倍增长,显示出强劲的发展动能。(数据来源:Wind 数据区间:2021-2026)
图:2021-2026年全球AI制药行业市场规模及增速
数据来源:Wind 数据区间:2021-2026
尽管2026年随着基数扩大,预测增速可能回落至24%左右,但整体依然保持着高成长性。这一增速曲线背后,是人工智能技术在药物研发领域的应用正加速渗透并释放商业价值——从靶点发现、分子生成、虚拟筛选到临床前优化,AI正在重塑“十年十亿美元”的传统研发范式,将药物发现的周期与成本大幅压缩。(
政策层面同样送来东风。2025年,工业和信息化部等七部门联合发布的《医药工业数智化转型实施方案(2025—2030年)》提出,到2027年,医药工业数智化转型取得重要进展;到2030年,规上医药工业企业基本实现数智化转型全覆盖。这意味着AI制药不再是少数先锋企业的“自选动作”,而是上升为整个医药工业的战略性转型方向。
中国市场:从起步到提速的跨越式演进
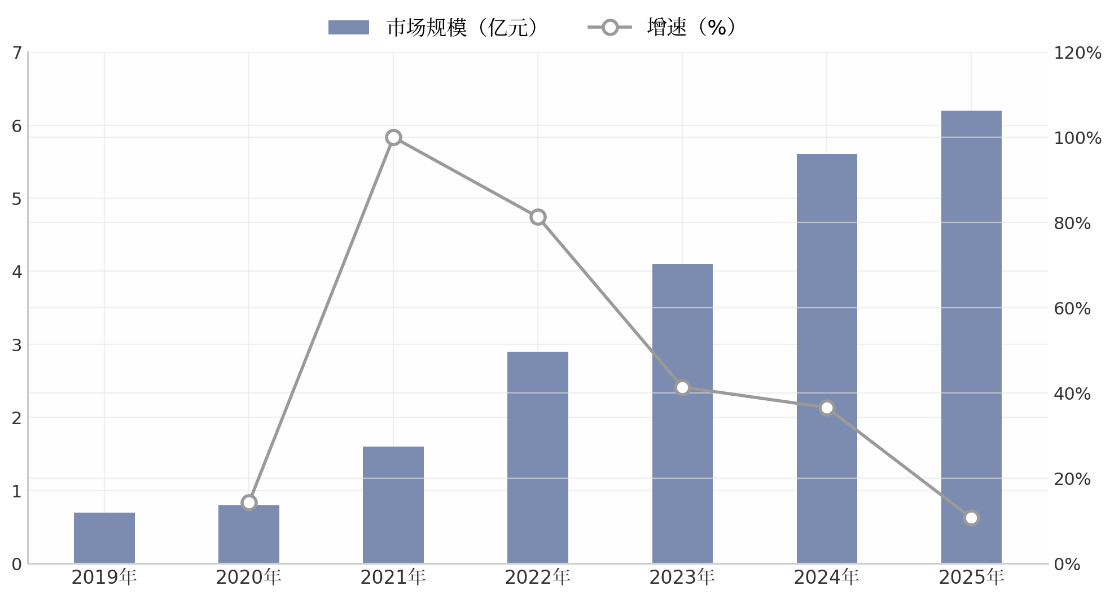
中国AI制药市场同步快速发展。2020年中国AI制药市场规模为0.8亿元,较2019年增长14.3%;2021年市场规模增速明显提升,达到100%,中国AI制药市场开始进入快速发展阶段;2022年市场规模进一步增长至2.9亿元,2023年市场规模跃升至4.1亿元;2024年市场规模达到5.6亿元,同比增长36.59%;2025年中国AI制药行业市场规模突破6亿元。数据来源:Wind 数据区间:2019-2025)
图:2019-2025年中国AI制药行业市场规模及增速
数据来源:Wind 数据区间:2019-2025
从结构上看,中国市场呈现“起步晚、斜率陡”的特征:早期基数虽小,但一旦越过技术验证临界点,增速迅速抬升至30%—100%的区间。叠加港股18A上市规则对未盈利生物科技企业的包容、国内创新药出海BD交易持续放量,以及CXO产业链的成熟配套,部分细分领域或已现领跑态势。
未来前景:技术、政策与商业化三重共振
展望未来,AI制药的想象空间远不止于降本增效。
其一,多模态大模型与蛋白质结构预测、生成式化学的深度融合,将推动“AI设计+自动化实验”的闭环研发体系走向成熟,研发成功率有望系统性提升。
其二,随着创新药出海授权金额屡创新高、国产创新药获批数量创历史新高,行业正
迈入自我造血期",AI作为研发效率的倍增器,其商业价值将进一步兑现。
其三,政策端数智化转型的顶层设计,将为AI在临床试验设计、真实世界数据分析、生产质控等环节的渗透提供制度保障。
指数化投资:分享产业红利的理性选择
对于普通投资者而言,创新药与AI制药赛道技术门槛高、个股研发风险大、临床成败二元化特征明显,押注单一公司相当于高倍杠杆的博弈,指数化投资的优势正在于此。
在众多医药指数中,中证港股通创新药指数(931250.CSI)堪称捕捉AI制药与创新药产业浪潮的高效工具。该指数从港股通范围内选取50只业务涉及创新药研发以及为制药企业提供药物研究、开发和生产等服务的上市公司证券作为指数样本,全面覆盖从临床前研究到商业化落地的全产业链。
港股创新药ETF景顺(513780)紧密跟踪中证港股通创新药指数(931250.CSI),该指数从港股通范围内精选50只业务涉及创新药研发、生产及服务的上市公司,全面覆盖从临床前研究到商业化落地的核心产业链。
该指数定位“研发+服务”,使CXO企业成为指数的重要底色,其中全球CXO双雄药明生物、药明康德分别位列第一、第四大权重股;成分股中还囊括药明合联、凯莱英、康龙化成、泰格医药、昭衍新药、金斯瑞生物科技等产业链核心公司,从临床前研究到临床CRO再到CDMO,CXO全链条在指数中均有布局。
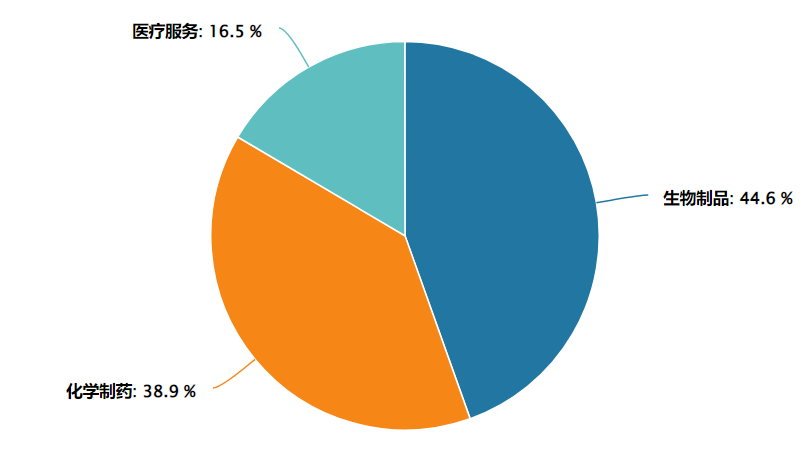
指数的行业纯度极高——按申万二级分类,生物制品与化学制药两大核心板块权重合计超过83%,确保了指数对创新药主题的精准暴露。
图:中证港股通创新药指数行业分布(申万二级行业)
数据来源:Wind 截至:2026.07.17
从成分股来看,指数前十大权重股合计占比约70.81%,集中度适中,既保证了龙头的引领作用,又保留了一定的分散性。十大重仓囊括了药明生物、百济神州、信达生物、康方生物等A股市场缺少的较为有优势的标的。(数据来源:Wind 截至:2026.07.17注:相关个股仅为指数成分股展示,不作为个股推荐。)
对于不便开立证券账户的场外投资者,景顺长城还提供了配套的联接基金(A类:023597,C类:023598),形成了“场内+场外”全覆盖的产品矩阵,满足了不同渠道投资者的配置需求。
常见FAQ解答
Q1:为什么说创新药近期重新回到关注视野?
中国创新药出海势头强劲,2026年前两月BD交易首付款已超2025年任一季度,全年出海授权金额超600亿美元。国内研发同步加速,一季度国家药监局批准国产创新药8款,创历史新高。双抗、ADC等前沿技术持续迭代,行业正从“投入期”迈入“自我造血期”。(数据来源:医药魔方截至:2025.12.31)
Q2:港股创新药ETF景顺(513780)有哪些值得关注的特点?
跟踪中证港股通创新药指数,生物制品与化学制药权重合计超83%,行业纯度高。前十大权重股占比约70.81%,聚焦药明生物、百济神州等核心标的。指数估值处于近5年45.74%分位数,性价比显现。出海BD高增+头部药企盈利转正,板块定价逻辑正在重构。(数据来源:Wind 截至:2026年7月17日)
Q3:跟踪的是什么指数?
跟踪中证港股通创新药指数(931250.CSI),从港股通范围精选50只创新药研发、生产及服务标的,聚焦港股创新药核心资产,强调创新属性与可投资性,适合作为参与该细分赛道的指数化工具。
Q4:与其他创新药指数有哪些差异?
相比A股医药指数,港股通创新药指数行业纯度更高,不含仿制药、器械等分散标的;相比恒生生物科技指数,更强调可投资性与流动性,不纳入未盈利早期企业。整体定位“创新药核心资产+流动性”,风险收益特征更均衡。
Q5:ETF比个股有哪些优势?
创新药研发周期长、单一产品不确定性高股票配资管理系统,ETF通过指数化投资覆盖一篮子企业,降低对单一公司的依赖,同时把握行业整体机会。无需深入研究个股,即可参与板块发展,或更适合普通投资者配置。
文章为作者独立观点,不代表正规实盘配资-股票配资实盘-安全的实盘配资观点
相关文章


